
La fattura scaduta è spesso la conseguenza di un problema nato prima. In un pilota su 112 clienti, il 56% paga al primo contatto e quasi il 70% in due mesi.
Argomenti
Insoluti B2B: quando il problema nasce prima del sollecito
In un’azienda di servizi B2B con cui ho lavorato la situazione era quella che molti responsabili amministrativi conoscono bene: il cliente ordinava, la merce veniva preparata e spedita, ma il pagamento tardava ad arrivare. Quando poi l’Amministrazione decideva di bloccare la fornitura successiva, partiva una reazione a catena tra reclami, interventi d’urgenza del Commerciale e minacce di cambio fornitore da parte del cliente che rischiava di compromettere relazioni costruite in anni.
Il processo di recupero crediti aveva una lacuna strutturale, comune a molte imprese. Il Commerciale che gli aveva venduto il servizio pensava solo a chiudere l’ordine, l’Amministrazione pensava solo a emettere la fattura, ma nessuno dei due si era mai fermato a spiegare al cliente cosa sarebbe successo se non avesse pagato entro una certa data: le consegne bloccate. Il primo momento in cui il cliente ci si confrontava era quindi il sollecito, e a quel punto la conversazione partiva già in salita.
Quando il pagamento tarda, il primo istinto è sollecitare
Nelle imprese B2B vedo spesso lo stesso schema: il pagamento non arriva, l’Amministrazione aspetta qualche giorno, poi parte un sollecito automatico, freddo, formale, a volte perentorio. Se non basta, arriva il blocco della fornitura. A quel punto il Commerciale riceve una telefonata furiosa, il Servizio clienti viene travolto dalle lamentele e l’imprenditore si ritrova a gestire una crisi che tutti, in qualche modo, avrebbero potuto evitare.
Il problema in realtà sta altrove: il processo di gestione del credito viene costruito come una pratica amministrativa interna, senza chiedersi come lo vive chi sta dall’altra parte. Il cliente che riceve un sollecito automatico dopo anni di rapporto commerciale si sente trattato come un debitore, non come il cliente che era fino al giorno prima. E un cliente che si sente trattato così ha già un piede fuori dalla porta, indipendentemente da come andrà a finire la questione del pagamento.
Questo case study di customer experience parte quindi da una domanda diversa:
cosa succederebbe se la gestione del credito diventasse parte dell’esperienza del cliente fin dall’inizio del rapporto commerciale?
Un’impresa B2B nel settore dei servizi: situazione di partenza
L’impresa protagonista del case study opera in ambito B2B con una rete commerciale distribuita sul territorio, un portafoglio clienti ampio (migliaia di posizioni attive), e con una percentuale fisiologica di insoluti che al momento dell’intervento si attestava intorno all’8% sul totale nazionale. Il team coinvolto nel processo di recupero crediti era trasversale: Servizio clienti, Amministrazione, Logistica e IT lavoravano ciascuno sulla propria parte e con scarsa comunicazione tra loro. Il Servizio clienti gestiva i contatti con il cliente, l’Amministrazione gestiva i solleciti, l’IT gestiva gli strumenti, la Logistica si attivava per erogare il servizio. Nessuno dei quattro guardava l’insieme.
Quando abbiamo deciso di modificare il processo siamo partiti con un test pilota in un’area geografica circoscritta, con un numero limitato di clienti e due persone di riferimento, perché introdurne uno nuovo e su larga scala da subito avrebbe reso impossibile leggere i risultati e correggere il tiro.
Il percorso di Customer experience management: Caring prima, Collection dopo
L’abbiamo chiamato Caring/Collection. La sequenza dei due termini aveva una logica precisa: prima volevamo costruire la relazione (Caring), e dopo, se necessario, procedere con il recupero (Collection). Invertire quell’ordine significava bruciare il rapporto commerciale prima ancora di dargli la possibilità di facilitare il recupero.
La fase preparatoria è venuta prima di qualsiasi contatto con il cliente. Ho analizzato il processo esistente attraverso il customer journey, mappando ogni momento in cui il cliente insolvente interagiva con l’impresa o avrebbe dovuto farlo. Da quella mappatura sono emerse le criticità: solleciti automatici che il cliente ignorava perché impersonali, comunicazioni tutte uguali nel tono e nel linguaggio, senza distinzione tra un cliente che non aveva capito e uno che stava evitando di pagare, e soprattutto una lacuna strutturale: Il referente operativo (la persona che lavorava ogni giorno con il servizio di fornitura) scopriva il blocco a fatti avvenuti, quando le informazioni avrebbero dovuto arrivargli molto prima.
Ho poi lavorato con il team interdisciplinare composto da Servizio clienti, Amministrazione e IT condividendo un cruscotto di monitoraggio che rendeva visibile l’avanzamento a tutti. Abbiamo ridefinito i casi, le fasi, i referenti da coinvolgere e gli obiettivi di ogni contatto. Abbiamo riscritto tutte le comunicazioni, trasformando le email da automatismi impersonali a supporto di una conversazione telefonica. E abbiamo costruito una metodologia per ogni chiamata: cosa dire, come dirlo, a chi, perché e in quale fase.
La telefonata empatica prima del sollecito scritto è stata il cuore del metodo. Prima di inviare qualsiasi documento formale, il cliente riceveva una chiamata con ascolto e rispetto. Solo dopo, se necessario, arrivava la raccomandata.
Chi gestisce i crediti ha spesso questa paura: se divento più gentile, il cliente smette di pagarmi. Lo capisco e lo sento dire spesso, ma ammorbidire il tono nel momento giusto è una scelta di metodo e non significa essere deboli, perché ti offre il vantaggio di arrivare al recupero con il cliente ancora dalla tua parte e quindi più propenso ad ascoltare.
Il cambio di prospettiva del team che gestisce gli insoluti
Ogni progetto consulenziale e formativo ha un momento in cui capisci se hai lavorato bene. In questo caso è arrivato prima di quanto mi aspettassi, da una delle collaboratrici del Servizio clienti.
Chiamare un cliente con una fattura scaduta è una di quelle attività che pesano. Entri in quella telefonata già sulla difensiva, in attesa di una reazione difficile oppure ti lasci trascinare dalle spiegazioni dell’interlocutore e perdi la fermezza che serve. Tutto il team del Servizio clienti lo sapeva, e quella resistenza silenziosa era parte del problema da risolvere tanto quanto il processo.
A un paio di settimane dall’avvio una di loro mi ha detto che trovava “il tutto logico e di facile gestione”. Una frase semplice, ma in un contesto in cui avevamo chiesto alle persone di affrontare conversazioni scomode con un metodo nuovo, su uno strumento nuovo, con più reparti coinvolti, quella semplicità era il segnale più chiaro che qualcosa si era sbloccato. Quello sblocco aveva un nome preciso: le persone avevano smesso di sentirsi esattori e avevano iniziato a sentirsi alleate del cliente. Da quel momento, il recupero crediti era diventato parte del mestiere che sapevano fare bene.
I risultati del progetto pilota: due mesi, 112 clienti, una sequenza precisa
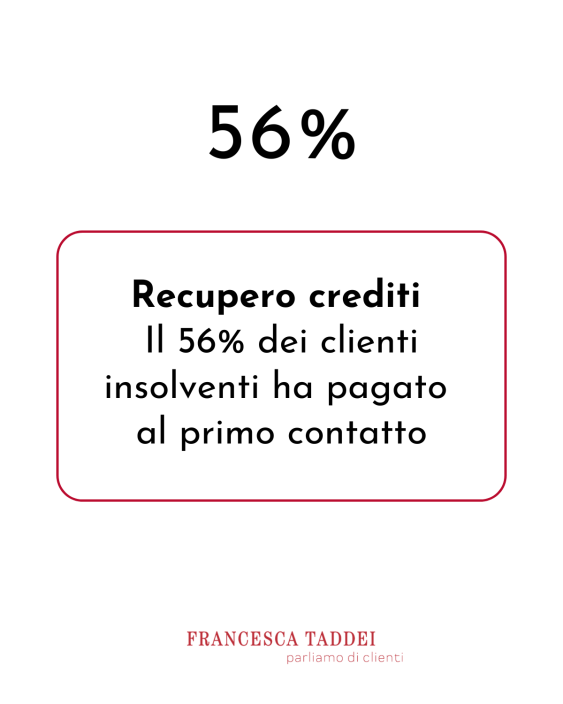
Il progetto pilota ha coinvolto 112 clienti con insoluto in un’area geografica circoscritta. In due mesi, 63 clienti (pari al 56%) hanno pagato dopo il primo contatto strutturato: 38 nella fase Caring, 25 nella fase Collection. Altri 15, il 13%, hanno pagato in autonomia prima ancora che li ricontattassimo: avevano ricevuto una comunicazione diversa dal solito e si erano mossi da soli.
In totale, quasi il 70% degli insoluti si è risolto con un approccio cliente-centrico, in tempi brevi, senza danneggiare la relazione commerciale. Un solo cliente è arrivato alla fase legale.
Questi numeri hanno senso solo se li guardiamo fino in fondo: il 29% dei clienti risultava ancora insoluto a fine test, due mesi dopo l’avvio, e la conversione al pagamento automatico ha reso meno del previsto; in quella fase il referente operativo rimandava sempre al referente amministrativo, e il dialogo si spostava su un piano diverso. Era un’area da riprogettare e lo abbiamo messo nero su bianco nelle proposte di sviluppo.
Recuperare un credito è una vittoria a metà se nel processo perdi il cliente
L’obiettivo di questo percorso consulenziale in customer experience non era recuperare il credito costi quel che costi, ma ben diverso: che il cliente pagasse, tornasse a ordinare e uscisse dall’esperienza del pagamento sentendosi ancora un cliente. Su un portafoglio di 100 clienti insolventi, 56 che pagano al primo contatto strutturato significano blocchi operativi ridotti, tensioni con il Commerciale che si allentano e un ciclo di cassa che si accorcia senza passare per vie legali.
Se hai mai dovuto chiamare un cliente per una fattura scaduta, sai com’è: entri in quella telefonata già sulla difensiva. Una società di recupero crediti ti fa incassare, ma a volte, dopo, quel cliente non ordina più. Io lavoro perché tu incassi e lui resti, partendo dall’ambito in cui ti muovi e dai clienti con cui hai a che fare, e progettando questa fase delicata della relazione su chi sei e sui tuoi valori. Con il vantaggio che la competenza poi resta tua e dei tuoi collaboratori.
Gestire il recupero crediti dall’interno: il metodo che resta
Ho seguito questo tipo di progetto con i team di Amministrazione, Servizio clienti e Commerciale, con gli strumenti che l’impresa aveva già e collaborando con le risorse interne già presenti. Sono certificata CCXP, lavoro come consulente con le imprese da oltre dieci anni e credo che il recupero crediti sia il più delle volte prima di tutto un problema di processo e di relazione. Se vuoi capire dove il tuo processo attuale lascia scoperto il cliente prima ancora che la fattura diventi un problema, scrivimi per fissare una call conoscitiva gratuita.
Un percorso di Customer experience management costruisce un processo che il tuo team riconosce come proprio e che resta quando il progetto finisce. Se ti stai chiedendo perché affidarsi a una consulente che lavora con le aziende italiane dall’interno, la risposta è nel metodo: perché scegliermi.